「取引先からの入金が遅れて資金繰りが厳しい」「保有している売掛金をどうにか活用したい」と悩んでいませんか。債権譲渡とは、自社が持つ債権を第三者に移転する仕組みで、資金調達や不良債権の整理に役立ちます。本記事では債権譲渡の基本からメリット・デメリット、手続きの流れ、注意点までわかりやすく解説します。
債権譲渡とは?基本の仕組みをわかりやすく解説
債権譲渡とは、債権者が保有している債権を、その内容を変えずに第三者へ移転させることを指します。「債権」とは、特定の相手(債務者)に対して金銭の支払いなど一定の行為を請求できる権利のことで、取引先に対する売掛金もこの債権の一種です。
たとえば、自社が取引先Aに対して100万円分の売掛債権を持っているとします。この売掛債権をそのままB社へ譲渡すれば、以後は取引先AがB社に対して100万円を支払う義務を負うことになります。譲渡人である自社は、B社から譲渡代金を受け取ることで、支払期日を待たずに資金を確保できる、あるいは自社が抱えている別の債務の弁済に充てられるという仕組みです。
譲渡人・譲受人・債務者の関係
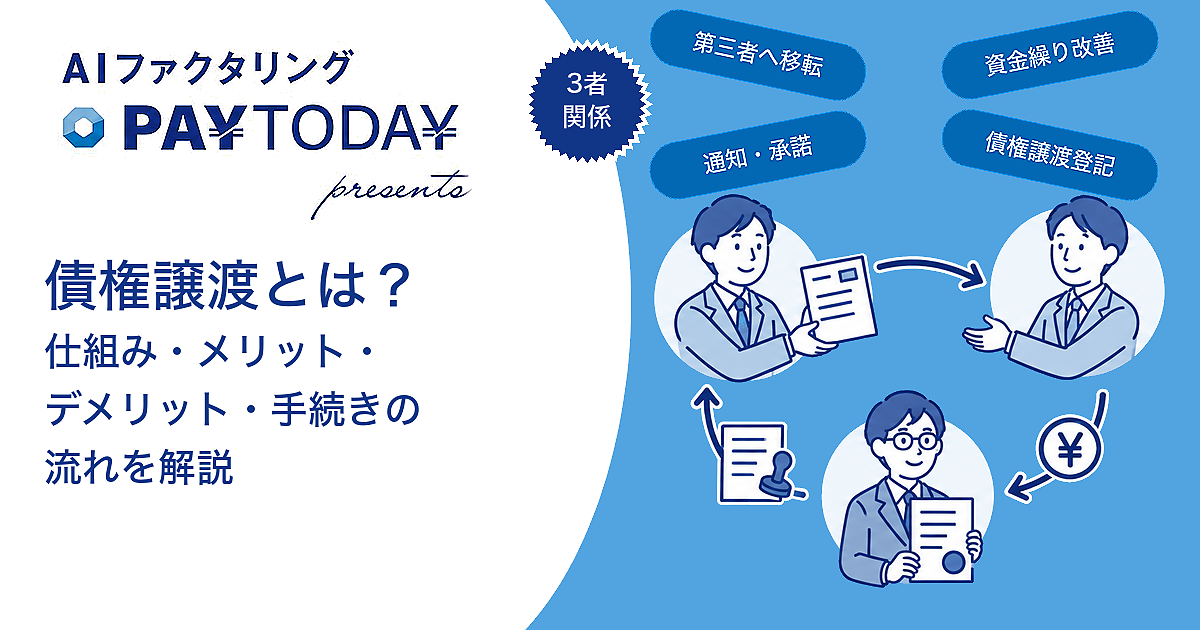
債権譲渡には、譲渡人(もとの債権者)・譲受人(新たに債権を取得する者)・債務者(支払い義務を負う者)の3者が関わります。譲渡人と譲受人の間で債権譲渡契約を締結すれば、当事者間では譲渡の効力が生じます。しかし、それだけでは債務者や他の第三者に対して「この債権はすでに自分のものだ」と主張することはできません。債務者や第三者にも譲渡の事実を認めてもらうためには、後述する「対抗要件」を備える必要があります。
民法における債権譲渡の位置づけ
債権譲渡は民法第466条に「債権は、譲り渡すことができる。」と明記されており、法律上は原則として自由に行うことが可能です。債権を譲渡すること自体に違法性はなく、正当な取引手法として認められています。ただし、当事者間で譲渡を制限する特約(譲渡制限特約)が付いている債権については、譲受人がその制限を知っていた、または知らなかったことに重大な過失がある場合、債務者は支払いを拒否できることがあります。契約書に譲渡制限特約が定められていないかを事前に確認しておきましょう。
債権譲渡とファクタリングの違い
債権譲渡と混同されやすい仕組みにファクタリングがあります。ファクタリングとは、自社が保有する売掛債権をファクタリング会社に売却し、支払期日より前に資金を調達する方法です。法的な仕組みとしては債権譲渡の一種ですが、目的や利用シーンが「資金調達」に特化している点が大きく異なります。
目的とお金の流れの違い
一般的な債権譲渡は、債務の弁済や事業再編、担保設定など幅広い目的で行われます。一方でファクタリングは早期の資金化そのものが目的です。ファクタリング会社に債権を買い取ってもらうことで、譲渡額から手数料を差し引いた金額を受け取り、資金繰りの改善につなげられます。契約形態には、自社とファクタリング会社の2社間で完結する「2社間ファクタリング」と、取引先にも通知・承諾を得る「3社間ファクタリング」があり、手数料水準や手続きの手間が異なります。
どちらを選ぶべきか
債務の整理や事業再編そのものが目的であれば通常の債権譲渡、支払期日前にスピーディーな現金化を優先したい場合はファクタリングの活用がおすすめです。特にファクタリングは償還請求権のない契約が一般的なため、万が一取引先が倒産しても買い取ってもらった資金を返済する必要がない点も安心材料になります。銀行融資に比べて審査のスピードが速く、最短即日で資金化できるサービスも多いのが特徴です。
両者の違いを整理すると、次のとおりです。
| 比較項目 | 債権譲渡(一般) | ファクタリング |
|---|---|---|
| 主な目的 | 債務の弁済・事業再編・担保設定など | 支払期日前の資金調達 |
| 相手方 | 幅広い第三者 | ファクタリング会社 |
| 審査の有無 | 契約条件によって異なる | 債権の内容と取引先の信用力を中心に審査 |
| 資金化のスピード | 手続き次第 | 最短即日〜数日 |
| 償還請求権 | 契約内容による | ノンリコース(なし)が一般的 |
債権譲渡のメリット
譲渡人(債権者)側のメリット
- 弁済期日が迫った債務を解消できる:自社の支払いが難しい場合でも、保有している債権を譲渡することで、その代金を債務の弁済に充てられます。資金繰りが厳しい局面での有効な選択肢になります。
- 債権を資金化できる:売却によって支払期日を待たずに資金を確保でき、設備投資や仕入れ資金など、必要なタイミングで資金を活用できます。
- 未回収リスクを軽減できる:回収が難しくなっている債権を専門業者へ譲渡することで、自社で回収業務を続ける手間やリスクを減らせます。
譲受人側のメリット
- 経営状態の良い相手から回収できる可能性が高まる:譲渡人よりも支払い能力の高い債務者から直接回収できるようになるため、回収不能のリスクを抑えられます。
- 担保として活用できる:あらかじめ債権譲渡担保契約を結んでおけば、万が一債務者が弁済できなくなった場合でも、担保に取った第三債務者から直接回収することが可能です。
- 債権を割安で取得できる場合がある:譲渡人が資金を急いでいるケースでは、額面より低い価格で債権を取得できることがあり、差額分が譲受人の利益となる可能性があります。
このように、債権譲渡は譲渡人・譲受人の双方にとって、資金繰りの改善やリスク分散の手段として機能します。ただし次章で解説するデメリットもあわせて理解したうえで判断することが大切です。
債権譲渡のデメリット・注意点
経営状況を知られるリスク
債権譲渡を行うと、取引先や関係者に「資金繰りが厳しいのではないか」と経営状態を推測される可能性があります。特に3社間で行う手続きでは債務者への通知や承諾が必要になるため、取引先との今後の関係性に影響する場合がある点は理解しておく必要があります。譲渡を検討する際は、取引先への説明の仕方や実施のタイミングも慎重に考えましょう。
無効な債権を譲り受けるリスク
譲受人にとっては、すでに弁済済みの債権や、時効により消滅した債権、二重に譲渡された債権を譲り受けてしまうリスクがあります。こうした債権を買い取ってしまうと、代金を支払ったにもかかわらず回収できないという事態になりかねません。契約前に債権の内容や取引履歴、発生時期を十分に確認することが欠かせません。
手数料や譲渡価格が額面より下がる可能性
債権をファクタリング会社など第三者に譲渡する場合、譲渡人が受け取れる金額は債権の額面から手数料や割引分を差し引いた額になります。急いで資金化するほど手数料が高くなる傾向があるため、複数社を比較したうえで条件を確認することが重要です。
債権譲渡を活用すべき主なケース
資金繰りを早期に改善したいとき
取引先からの入金までに時間がかかり、仕入れや人件費の支払いに資金が足りなくなりそうな場合、保有する売掛債権を譲渡することで、支払期日を待たずにまとまった資金を確保できます。特に季節変動の大きい業種や、急な受注増でつなぎ資金が必要な場合に有効です。
回収が難しくなった債権を整理したいとき
取引先の経営状態が悪化し、自社での督促や回収が難しくなった債権については、専門の回収業者やファクタリング会社へ譲渡することで、回収業務の負担を軽減しつつ一部でも資金化できる可能性があります。
自社の債務をまとめて解消したいとき
自社が別の取引先に対して支払うべき債務があるものの、手元資金が不足している場合、保有している債権をその取引先へ直接譲渡することで、現金を動かさずに債務を相殺・解消できるケースがあります。
債権譲渡の手続きの流れ
債権譲渡契約の締結
まず譲渡人と譲受人の間で合意し、債権譲渡契約書を作成します。譲渡する債権の内容、金額、譲渡日、代金の支払い条件などを明記し、後のトラブルを防ぐためにも実印での押印が一般的です。
対抗要件の具備
契約が成立しただけでは、債務者や他の第三者に譲渡の事実を主張できません。債務者に対抗するには「通知」または「承諾」が、二重譲渡などの第三者に対抗するには「確定日付のある証書」が必要になります。この対抗要件を備えて初めて、譲受人は安心して債権を行使できる状態になります。
債権の回収・履行
対抗要件を備えたあとは、譲受人が債務者に対して直接支払いを請求できるようになります。支払期日が到来したら、契約書に記載した口座などへ入金してもらい、一連の債権譲渡の手続きが完了します。
対抗要件を具備する3つの方法
債務者からの承諾を得る
債務者から書面で承諾を得たうえで、公証役場で確定日付を取得する方法です。債務者の理解と協力が前提となるため、譲渡の目的や今後の支払い先が変わることを事前に丁寧に説明しておく必要があります。手続き自体はシンプルですが、債務者が承諾に応じてくれないケースもある点に注意しましょう。
内容証明郵便による通知
配達日が記録される内容証明郵便を使って債務者へ通知する方法です。郵便局から発送した時点で確定日付のある証書として扱われるため、1回の手続きで債務者向け・第三者向け両方の対抗要件をまとめて満たせるのが特徴で、実務でも多く採用されています。債務者の承諾を得る必要がない分、スピーディーに進められる点もメリットです。
ファクタリング契約における債権譲渡通知の実務や、内容証明郵便が使われる具体的な場面については、「ファクタリングの債権譲渡通知と内容証明の役割を契約の流れとともに解説」で詳しく解説しています。
債権譲渡登記の活用
法人が行う金銭債権の譲渡であれば、債権譲渡登記制度を利用して第三者に対する対抗要件を具備することも可能です。債務者への通知を必要としないため、取引先に知られずに手続きを進められる一方、登記情報自体は誰でも閲覧できる公開情報となるため、別の取引先などに知られてしまう可能性もある点は理解しておきましょう。なお、この登記は特定の法務局でのみ取り扱われており、司法書士など専門家に手続きを依頼するケースが一般的です。
3つの方法にはそれぞれ一長一短があるため、譲渡する債権の金額や取引先との関係性、スピード感に応じて使い分けることが重要です。
債権譲渡を行う際に確認すべきポイント
二重譲渡がないかの確認
同一の債権が複数の相手に譲渡されていないか、法務局で債権譲渡登記の有無を確認しておくと安心です。二重譲渡があった場合は、対抗要件を先に備えた側が優先されるルールになっているため、譲受人にとっては回収不能につながりかねない重大なリスクとなります。取引を始める前に、必ず登記情報や取引先の説明を確認しましょう。
弁済済み・時効消滅していないかの確認
債権の中には、すでに支払いが完了しているものや、消滅時効が成立しているものも存在します。売掛金などの債権は、2020年の民法改正により原則として権利を行使できることを知った時から5年で時効消滅するとされているため、発生時期や取引の経緯を必ず確認しましょう。あわせて、債務者に実際の支払い能力があるかどうかも事前に調べておくと、譲り受けた後のトラブルを防げます。
債権譲渡・ファクタリング会社の選び方
手数料と契約条件を比較する
債権譲渡やファクタリングを業者に依頼する場合、会社によって手数料率や契約条件が大きく異なります。複数社から見積もりを取り、手数料の内訳や償還請求権の有無を必ず確認したうえで比較検討しましょう。相場より極端に手数料が高い、または安すぎる会社は注意が必要です。
実績と対応スピードを確認する
資金調達を急いでいる場合は、審査から入金までのスピードも重要な選定基準になります。過去の取引実績や利用者の声、必要書類の少なさなども確認し、自社の状況に合った会社を選びましょう。
契約内容を書面でしっかり確認する
契約前には、譲渡する債権の範囲、手数料、支払いスケジュール、償還請求権の有無などが契約書に明記されているかを必ず確認してください。口頭での説明だけで進めず、書面で内容を残しておくことがトラブル防止につながります。
よくある質問(FAQ)
Q. 債権譲渡は誰にでもできますか?
A. 民法上、債権は原則として自由に譲渡できます。ただし当事者の性質上譲渡になじまない債権(扶養請求権など)や、譲渡制限特約が付いた債権については制限を受ける場合があるため、契約内容の確認が必要です。
Q. 債権譲渡とファクタリングはどちらを選べばよいですか?
A. 資金調達を目的とし、支払期日前にスピーディーに現金化したい場合はファクタリングが適しています。債務の整理や事業再編そのものが目的であれば、一般的な債権譲渡の活用を検討しましょう。
Q. 対抗要件を備えないとどうなりますか?
A. 対抗要件を備えていないと、債務者や他の譲受人に対して自分が正当な権利者であることを主張できず、支払いを受けられなくなる可能性があります。譲渡契約を結んだら、早めに通知・登記などの手続きを済ませておきましょう。
Q. 個人の債権も譲渡できますか?
A. 個人が保有する貸付金などの債権も、法人の債権と同様に原則として譲渡が可能です。ただし養育費など性質上譲渡になじまない債権は対象外となるため、事前に確認が必要です。
まとめ
債権譲渡は、保有する債権を第三者に移転することで、債務の解消や資金調達など幅広い課題を解決できる手段です。一方で、対抗要件の具備や二重譲渡・時効消滅の確認といった実務上の注意点も少なくありません。目的が資金繰りの改善であればファクタリングの活用、債務整理や事業再編であれば通常の債権譲渡というように使い分け、必要に応じて専門家や信頼できる会社に相談しながら進めることをおすすめします。