「償還請求権」という言葉を契約書で見かけて、意味がわからず不安になっていませんか。ファクタリングでは償還請求権の有無によって、万が一売掛先が倒産した場合の負担者が大きく変わります。本記事では償還請求権の基本的な意味から、ありなしの違い、悪質業者の見分け方までわかりやすく解説します。
償還請求権とは
償還請求権の基本的な意味
償還請求権(しょうかんせいきゅうけん)とは、金銭債権について債務者が支払いを行わなかった場合に、元の債権者に対してその責任を遡って追及できる権利のことです。「遡求権(そきゅうけん)」とも呼ばれます。償還請求権とは、債務の責任範囲を限定せず、金銭債権などを全額請求できる権利であり、手形取引やファクタリングなど、債権が第三者に譲渡される取引で重要な意味を持ちます。
例えば、A社がB社に対して持つ売掛金をC社(ファクタリング会社)に譲渡したとします。このときB社が支払いを行わなかった場合に、C社がA社に対して「肩代わりして支払ってほしい」と請求できる権利があるかどうかが、償還請求権の有無によって決まります。
遡求権との関係
償還請求権は法律上「遡求権」と同義で使われることが多く、特に手形取引の分野で用いられてきた歴史的な用語です。手形の裏書人や為替手形の振出人など、第二次的な支払義務を負う人に対して請求する権利を指します。ファクタリング業界ではこの概念が売掛債権の譲渡取引にも応用され、「償還請求権あり/なし」という形で契約条件を表す言葉として定着しています。
ファクタリングにおける償還請求権
ノンリコース(償還請求権なし)が原則
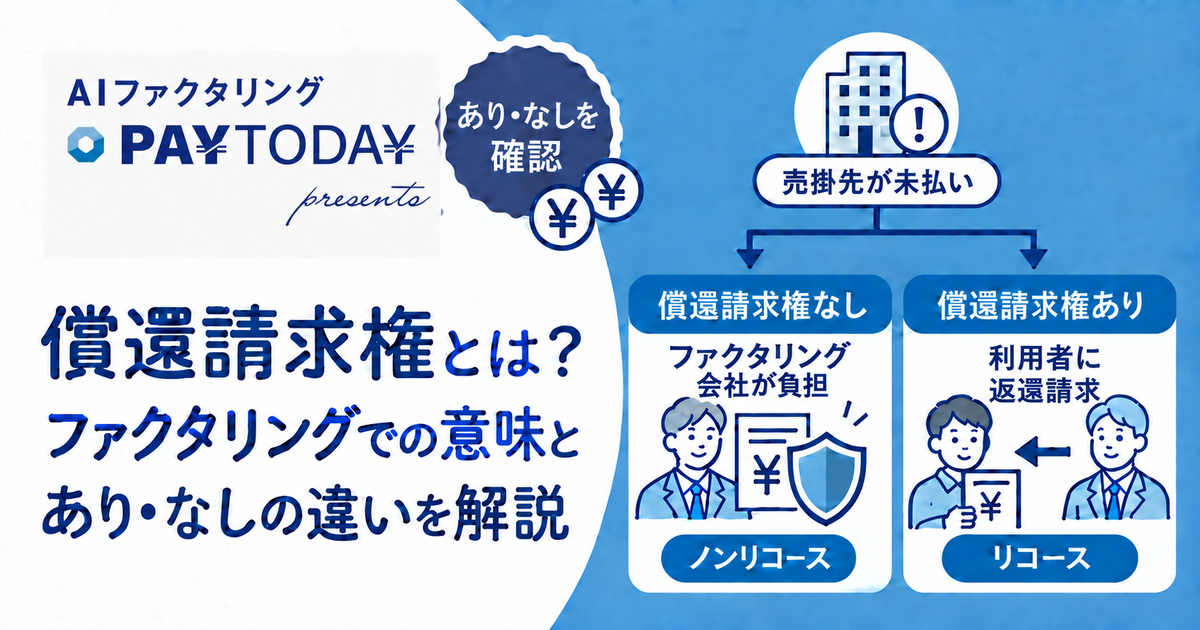
日本国内のファクタリングは、原則として「ノンリコース(償還請求権なし)」の契約形態が基本です。ノンリコース契約では、売掛先企業が倒産などにより支払い不能になった場合でも、そのリスクはファクタリング会社が負担します。ファクタリングを利用した企業(利用者)に対して、返済や買い戻しを求められることはありません。
この仕組みにより、ファクタリングは借入とは異なり、貸借対照表上の負債を増やさずに資金調達ができる点が大きなメリットとして評価されています。
リコース(償還請求権あり)は融資扱いになる
一方、契約に償還請求権が付いている場合、それは実質的に「売掛債権を担保にした融資」とみなされます。この場合、売掛先から回収できなかった分について、利用者自身が弁済する義務を負うことになります。
償還請求権ありの契約は貸金業に該当する可能性が高く、貸金業登録のない事業者がこの形態でファクタリングを行うことは違法となるおそれがあります。契約を結ぶ前に、必ず償還請求権の有無を確認することが重要です。
償還請求権ありとなしの違い
| 項目 | 償還請求権あり(リコース) | 償還請求権なし(ノンリコース) |
|---|---|---|
| 取引の性質 | 売掛債権担保の融資 | 売掛債権の売買 |
| 未回収時の負担者 | 利用者 | ファクタリング会社 |
| 貸金業登録 | 必要 | 原則不要 |
| 手数料相場 | 比較的低め | 2者間8〜18%、3者間2〜9% |
| 主な提供者 | 銀行・貸金業者 | ファクタリング専門会社 |
償還請求権ありの特徴
償還請求権ありの契約は、融資に近い性質を持つため手数料(金利)は比較的低く抑えられる傾向があります。ただし、利用者の信用力も審査対象となり、売掛先が支払い不能になった場合には利用者が返済責任を負うため、資金繰りへの影響を完全には避けられません。
償還請求権なしの特徴
償還請求権なしのファクタリングは、売掛先が倒産しても利用者に返還請求が及ばないため、未回収リスクを気にせず資金調達できる点が最大のメリットです。最短即日での現金化が可能なサービスも多く、急な資金需要にも対応しやすくなっています。一方で、リスクをファクタリング会社が負担する分、手数料はリコース型より高めに設定される傾向があります。
償還請求権ありのファクタリングに潜むリスク
貸金業登録のない業者は要注意
償還請求権ありの契約を提示してくるにもかかわらず、貸金業登録を行っていない事業者は、違法な貸付(いわゆる高金利のヤミ金融)である可能性があります。正規のファクタリング会社は、原則として償還請求権なしの契約を基本としています。契約時に「償還請求権あり」を強く勧めてくる業者には、特に注意が必要です。
見分け方のポイント
- 契約書に「償還請求権」または「買い戻し義務」に関する記載がないか確認する
- 貸金業登録番号の有無をホームページや契約書で確認する
- 手数料の内訳や算出根拠が明確に説明されるか確認する
- 売掛先への債権譲渡通知や承諾の要否を確認する
これらのポイントを事前にチェックすることで、悪質な業者とのトラブルを避けやすくなります。
手形取引における償還請求権
ファクタリングだけでなく、手形取引においても償還請求権は重要な概念です。手形割引は原則として償還請求権ありで行われるため、手形が不渡りになった場合、割引を利用した企業(裏書人)が銀行などの割引業者に対して弁済する義務を負います。この点は、ノンリコースが原則のファクタリングと大きく異なる特徴です。資金調達の手段を選ぶ際には、この違いを理解しておくことが重要です。
償還請求権なしのファクタリング会社を選ぶポイント
契約書で償還請求権の有無を確認する
契約前には必ず契約書の条文を確認し、「償還請求権なし」「ノンリコース」といった記載があるかをチェックしましょう。口頭説明だけでなく、書面での明記があるかどうかが重要な判断材料になります。
手数料相場を把握しておく
一般的にファクタリングの手数料相場は、2者間ファクタリングで8〜18%程度、売掛先の承諾を得る3者間ファクタリングで2〜9%程度とされています。相場から大きく外れた高額な手数料を提示された場合は、他社と比較検討することをおすすめします。
よくある質問(FAQ)
Q. 償還請求権ありとなしの契約はどちらを選ぶべきですか?
A. 未回収リスクを避けたい場合は、償還請求権なし(ノンリコース)の契約がおすすめです。多くのファクタリング会社はこの形態を採用しています。
Q. 償還請求権ありの契約は違法ですか?
A. 契約自体が直ちに違法というわけではありませんが、貸金業登録のない事業者が償還請求権ありの契約を行う場合は、貸金業法に抵触するおそれがあります。
Q. 償還請求権の有無はどこで確認できますか?
A. 契約書の条項、または申し込み前の重要事項説明で確認できます。不明な場合は必ず事業者に直接質問しましょう。
まとめ
償還請求権とは、金銭債権の支払いが行われなかった場合に、元の債権者に責任を遡って追及できる権利です。ファクタリングでは「償還請求権なし(ノンリコース)」が原則であり、売掛先が倒産しても利用者に返還義務が生じない点が大きな特徴です。一方、償還請求権ありの契約は実質的な融資にあたり、貸金業登録のない業者が提供している場合は違法のおそれもあります。契約前には必ず償還請求権の有無を確認し、信頼できるファクタリング会社を選ぶようにしましょう。